Faire opposition à un chèque, c’est demander à votre banque de ne pas le payer. La démarche est ouverte à l’émetteur du chèque, et seulement pour quatre motifs fixés par la loi : la perte, le vol, l’utilisation frauduleuse ou la procédure collective du bénéficiaire. Prévenez immédiatement votre banque et confirmez votre opposition par écrit. En cas de perte ou de vol, Service Public indique un délai de 48 heures. En cas de vol ou de fraude, une plainte peut être utile ; conservez les traces de vos démarches. Une opposition hors des cas autorisés est irrégulière et peut entraîner des sanctions selon les circonstances.
Ce guide vous explique dans quel ordre agir, ce que la banque attend de vous, ce qui se passe si le chèque a déjà été encaissé et comment constituer un dossier de preuves qui tiendra en cas de contestation.
En bref
- L’opposition n’est admise que dans quatre cas : perte, vol, utilisation frauduleuse du chèque, ou sauvegarde, redressement ou liquidation judiciaire du bénéficiaire.
- Appelez le numéro d’urgence de votre banque dès la découverte du problème, puis confirmez par écrit et déposez plainte en cas de vol ou de fraude.
- Un désaccord commercial (produit non conforme, prestation non réalisée) n’est jamais un motif d’opposition : une opposition faite dans l’intention de porter atteinte aux droits d’autrui peut être punie de 5 ans d’emprisonnement et 375 000 € d’amende.
- Gardez la date et l’heure de votre appel, la confirmation écrite, le récépissé de plainte et la copie du chèque : ce sont vos preuves.
Table des matières
- Dans quels cas pouvez-vous faire opposition ?
- Ce qui n’est pas un motif d’opposition
- Les étapes pour faire opposition, dans l’ordre
- Combien cela coûte-t-il ?
- Et si le chèque a déjà été encaissé ?
- Les preuves à rassembler dès le premier jour
- Vous avez reçu un chèque perdu ou bloqué : le point de vue du bénéficiaire
- Attention aux arnaques après un chèque volé
- Se faire accompagner dans la préparation du dossier
- Questions fréquentes
- Sources
Dans quels cas pouvez-vous faire opposition ?
L’opposition n’est pas un droit de repentir. Le Code monétaire et financier (article L131-35) en limite les motifs, et la Banque de France les énumère ainsi :
| Motif | Situation concrète |
|---|---|
| Perte | Un chéquier ou un chèque, rempli ou non, est égaré |
| Vol | Chéquier dérobé lors d’un cambriolage, d’un vol à la portière ou par un proche |
| Utilisation frauduleuse | Signature imitée, montant ou bénéficiaire modifié, chèque contrefait |
| Procédure collective du bénéficiaire | Le professionnel à qui vous avez remis le chèque est placé en sauvegarde, redressement ou liquidation judiciaire |
Seul l’émetteur, c’est-à-dire la personne qui a signé le chèque et dont le compte sera débité, fait opposition auprès de sa propre banque. Si vous avez perdu un chèque qu’on vous a remis, vous êtes bénéficiaire : vous devez prévenir celui qui l’a émis pour qu’il agisse de son côté.
Perte ou vol : le cas le plus fréquent
La perte et le vol appellent la même réaction immédiate. Selon le service public, il faut s’opposer dès que vous constatez la disparition des chèques, en joignant votre banque par téléphone grâce à son numéro d’urgence, que vous avez intérêt à enregistrer dans votre répertoire. Certaines banques permettent aussi de déclarer l’opposition en ligne depuis l’espace client.
La différence tient à la suite : en cas de vol, une plainte est recommandée, voire demandée par la banque. En cas de simple perte, contactez votre banque ; si un chèque frauduleux a été débité, Service Public conseille de porter plainte.
Utilisation frauduleuse : falsification et contrefaçon
Un chèque peut être utilisé sans que le chéquier ait disparu : un chèque photographié puis imité, un montant surchargé, un bénéficiaire modifié. Dans ces situations, l’opposition porte sur le chèque concerné, et il devient décisif de rassembler très vite de quoi montrer que vous n’avez ni signé ni autorisé l’opération. Notre page sur les preuves à conserver en cas de fraude bancaire détaille ce que vaut chaque pièce.
Procédure collective du bénéficiaire
Vous avez remis un acompte à un artisan, puis vous apprenez que sa société est en liquidation judiciaire : le chèque peut être mis en opposition pour ce motif. C’est le seul des quatre cas où le chèque n’a ni disparu ni été falsifié. Il faut alors pouvoir justifier de la procédure collective auprès de la banque.
Ce qui n’est pas un motif d’opposition
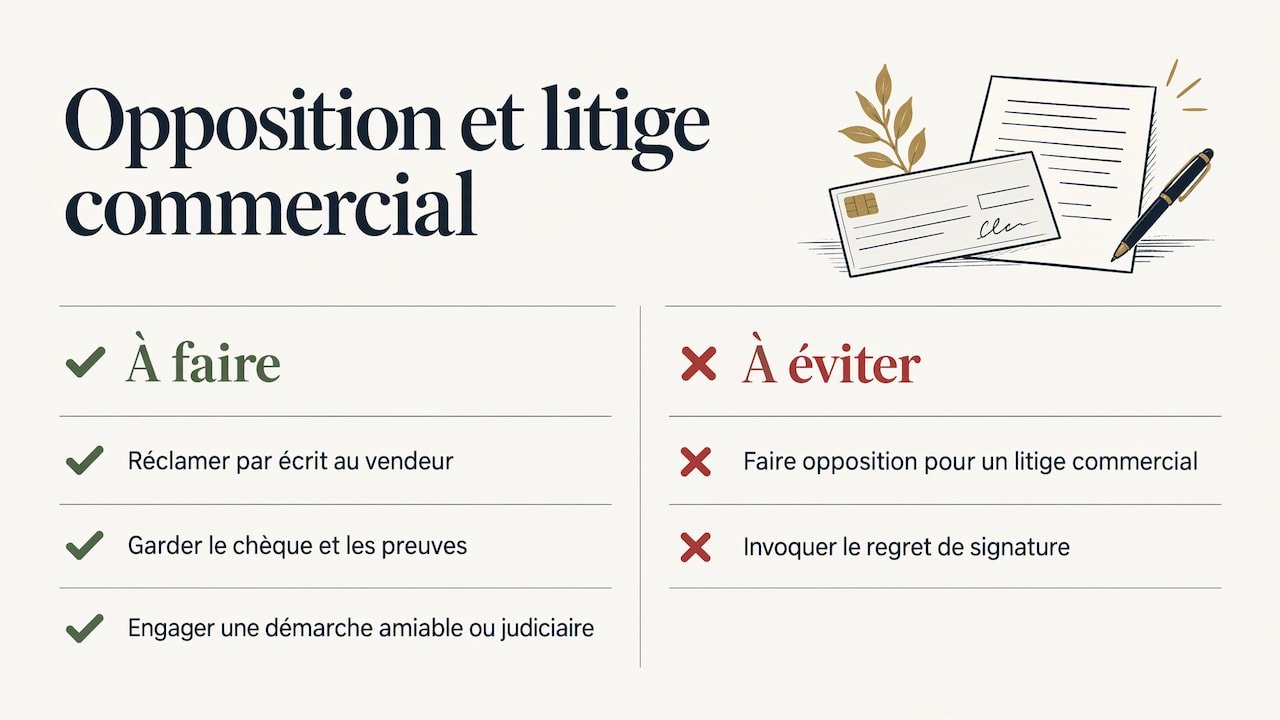
Beaucoup de lecteurs cherchent « annuler un chèque » parce qu’un vendeur ne livre pas, qu’une prestation est mal exécutée ou qu’ils regrettent leur signature. La Banque de France est explicite : un litige commercial, comme un produit qui ne correspond pas à la commande ou une commande non reçue, ne permet pas de faire opposition. Une opposition pour un autre motif est irrégulière. Selon l’article L163-2 du Code monétaire et financier, faire défense à la banque de payer dans l’intention de porter atteinte aux droits d’autrui est puni de cinq ans d’emprisonnement et de 375 000 € d’amende.
Ce que vous pouvez faire dans ces situations est d’un autre ordre : réclamer par écrit au vendeur, garder le chèque dans votre dossier de preuves (copie, bon de commande, échanges), puis engager une démarche amiable ou judiciaire. Pour savoir quelles pièces réunir avant de consulter un avocat, voyez comment préparer un dossier de preuves.
Les étapes pour faire opposition, dans l’ordre
1. Prévenir votre banque immédiatement
La vitesse décide de tout : un chèque peut être présenté à l’encaissement très vite après sa remise. Utilisez le numéro d’urgence de votre banque, accessible 24 heures sur 24 et 7 jours sur 7 selon la Banque de France, ou votre espace client si l’opposition en ligne y est proposée. Une fois l’opposition enregistrée, l’encaissement du chèque sera rejeté par votre établissement.
Notez au moment de l’appel : la date, l’heure, le nom de l’interlocuteur s’il vous le donne, et le numéro de dossier. Ces trois informations sont les plus utiles si l’on discute plus tard de votre rapidité.
2. Préciser ce que vous mettez en opposition
L’opposition peut porter sur un chèque précis ou sur un chéquier entier. La Banque de France précise qu’elle peut être faite « en blanc » si le chèque émis n’était pas rempli, ou pour un montant précis s’il s’agit d’un chèque déjà rempli. Munissez-vous donc, si possible, des numéros de chèques concernés : souches de votre chéquier, relevé de compte, ou numéros de la série. Si vous ne les avez pas, dites-le à la banque : elle peut retrouver la plage de numéros attribuée à votre chéquier.
3. Confirmer l’opposition par écrit
L’appel ne suffit pas à lui seul. Votre banque vous demandera de confirmer l’opposition par écrit, selon la procédure qu’elle indique. La Banque de France relève qu’un courrier recommandé avec accusé de réception peut être utile pour garantir la bonne prise en compte de la demande. Appliquez la consigne de votre banque et, si vous passez par la poste, préférez cette forme : l’accusé de réception date votre démarche.
En cas de perte ou de vol, Service Public précise que la confirmation écrite doit être effectuée dans les 48 heures suivant la première opposition ; à défaut, l’opposition est annulée. Consultez votre banque sans attendre et gardez une preuve de votre envoi. Votre lettre doit contenir :
- vos nom, adresse et numéro de compte ;
- la date, l’heure et le moyen du premier signalement ;
- le motif légal invoqué (perte, vol, utilisation frauduleuse ou procédure collective du bénéficiaire) ;
- les numéros, dates, montants et bénéficiaires des chèques concernés, ou la mention du chéquier entier ;
- la copie du récépissé de plainte ou de la déclaration, dès que vous l’avez.
4. Vol ou fraude : envisager un dépôt de plainte
En cas de vol ou de fraude, déposez plainte auprès d’un commissariat ou d’une gendarmerie au plus vite : c’est la recommandation de la Banque de France comme du service public. Ce dépôt de plainte relève des autorités, il fait partie du processus. Vous trouverez le déroulement détaillé dans notre guide déposer plainte en France : étapes, preuves et délais, et, si vous préférez commencer à distance, dans l’article sur la plainte en ligne.
Si les faits vous semblent difficiles à étayer, lisez aussi porter plainte sans preuve : est-ce possible ?. Et si l’accueil est refusé, la page sur le refus de plainte par la gendarmerie rappelle vos recours.
5. Vérifier l’enregistrement de l’opposition
L’opposition est enregistrée dans le fichier national des chèques irréguliers (FNCI), selon la Banque de France. Ce fichier permet à un commerçant ou à un professionnel qui accepte un chèque de vérifier, via un service payant, que le chèque présenté n’a pas été mis en opposition. Concrètement, c’est ce qui protège la suite : un commerçant qui contrôle un chèque volé peut le refuser.
Demandez à votre conseiller une confirmation écrite que l’opposition est bien prise en compte et sur quels chèques.
6. Surveiller votre compte et vos relevés
Pendant les semaines qui suivent, consultez vos relevés. Si un chèque visé par l’opposition est quand même débité, ou si un autre chèque de la même série apparaît, signalez-le immédiatement par écrit à la banque en rappelant la date de votre opposition. C’est ici que votre dossier de preuves prend toute sa valeur.
Combien cela coûte-t-il ?
La Banque de France indique que l’opposition peut être facturée par votre banque. Le montant dépend de votre établissement : il figure dans la convention de compte ou dans la brochure tarifaire, que vous pouvez demander à votre conseiller. Ne renoncez pas à l’opposition pour cette raison : le coût éventuel est sans commune mesure avec le montant d’un chèque débité à tort.
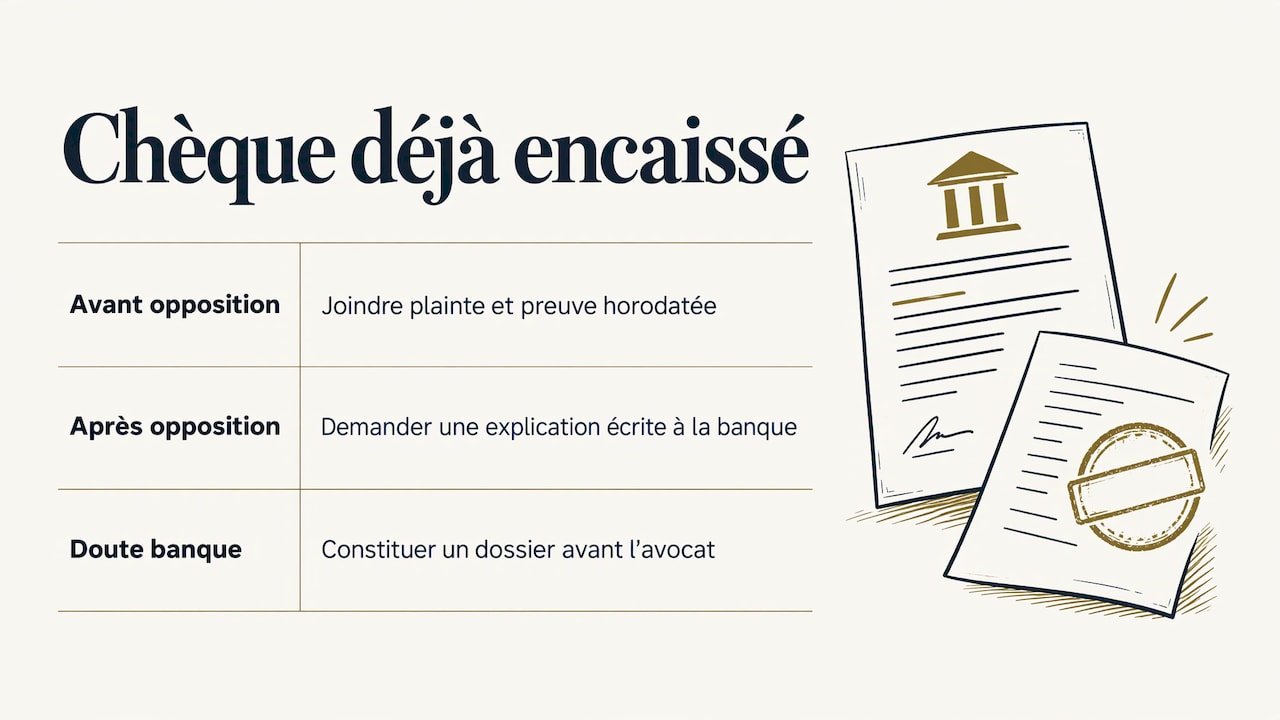
Et si le chèque a déjà été encaissé ?
Trois situations se présentent.
Le chèque a été encaissé avant votre opposition, à la suite d’un vol ou d’une falsification. Écrivez sans délai à votre banque, joignez la plainte et contestez l’opération en précisant les éléments qui montrent que vous n’avez pas signé ou autorisé le paiement. Votre banque examinera votre demande de remboursement à la lumière des circonstances, notamment de la date de votre signalement : c’est pourquoi la preuve horodatée de votre premier appel compte autant.
Le chèque a été encaissé après votre opposition. Il aurait dû être rejeté. Demandez à la banque de vous expliquer par écrit pourquoi il a été payé et rappelez-lui la date et le numéro de dossier de votre opposition.
Vous avez un doute sur la responsabilité de la banque. Une banque a des obligations de vigilance quand elle reçoit un chèque, mais l’appréciation dépend du cas et se discute pièces en main. Si le litige s’enlise, constituez un dossier complet avant de solliciter un avocat : l’article comment choisir son avocat vous aide à préparer cet échange.
Les preuves à rassembler dès le premier jour
Une opposition se joue souvent sur la chronologie. Ce que vous devez pouvoir montrer : à quel moment vous avez découvert le problème, à quel moment vous avez prévenu la banque, ce que la banque vous a répondu, et ce que vous avez fait ensuite. Constituez un dossier simple :
- Une chronologie écrite : date de la dernière utilisation du chéquier, date de la découverte, heure de l’appel, nom de l’interlocuteur.
- La confirmation écrite de l’opposition et son accusé de réception.
- Le récépissé de plainte ou la déclaration de perte, avec le numéro de procès-verbal.
- Les relevés de compte montrant les opérations contestées, avec captures d’écran de l’application si les écritures évoluent.
- La copie du chèque présenté, demandée à la banque, pour comparer la signature, le montant et le bénéficiaire avec ce que vous avez réellement émis.
- Tout élément extérieur : courriel du bénéficiaire, attestation, jugement d’ouverture d’une procédure collective.
Pour aller plus loin sur la méthode, voyez notre page fraude bancaire : quelles preuves conserver ?, qui s’applique aussi bien au chèque qu’à la carte ou au virement. Si l’opération contestée est un virement et non un chèque, la logique diffère : consultez virement frauduleux : authentification forte et consentement.
Vous avez reçu un chèque perdu ou bloqué : le point de vue du bénéficiaire
Si vous êtes celui qui devait être payé, deux cas sont à distinguer. Vous avez perdu le chèque qu’on vous avait remis : demandez à l’émetteur de faire opposition auprès de sa banque, puis de vous émettre un nouveau moyen de paiement. Le Code monétaire et financier prévoit par ailleurs une procédure judiciaire pour le porteur dépossédé d’un chèque (articles L131-40 et suivants), qui suppose de justifier de ses droits.
Votre chèque est refusé pour opposition alors que vous estimez le motif infondé : conservez le rejet, le contrat ou la facture qui justifie la créance, et écrivez à l’émetteur. La loi réserve l’opposition aux quatre motifs ci-dessus ; si aucun ne s’applique, le rejet peut être contesté en justice.
Attention aux arnaques après un chèque volé
Un chèque perdu ou volé attire parfois un second problème : un faux intermédiaire vous promet de « récupérer l’argent » moyennant des frais. Avant de verser quoi que ce soit, lisez on vous promet de récupérer l’argent volé : faut-il payer ?. Votre interlocuteur légitime reste votre banque, qui a le dossier, et les autorités auprès desquelles vous avez déposé plainte.
Se faire accompagner dans la préparation du dossier
L’Art de la preuve propose des articles pratiques et des outils numériques pour comprendre une démarche judiciaire et préparer ses preuves, ainsi qu’un assistant IA, Henri, qui accompagne les utilisateurs dans leur recherche. Pour structurer vos pièces (chronologie, relevés, copies, récépissé) avant d’écrire à votre banque ou de voir un professionnel du droit, commencez par la page Outils.
Vous pouvez aussi y chercher des décisions de justice sur votre situation grâce à notre page sur la recherche de jurisprudence gratuite.
Questions fréquentes
Peut-on faire opposition à un chèque parce que le vendeur ne livre pas ?
Non. La Banque de France exclut le litige commercial des motifs admis. Faire opposition dans l’intention de porter atteinte aux droits d’autrui peut entraîner des sanctions pénales. Réclamez par écrit au vendeur et conservez votre dossier pour une éventuelle action.
Faut-il porter plainte pour faire opposition ?
En cas de vol ou de fraude, la plainte est recommandée par la Banque de France et le service public, et votre banque peut vous en demander une copie. Pour une perte simple, contactez votre banque ; si un chèque frauduleux a été débité, Service Public conseille de porter plainte. Dans tous les cas, appelez d’abord votre banque : la plainte vient ensuite.
Peut-on faire opposition sur un chéquier entier ?
Oui, en cas de perte ou de vol du chéquier. Les numéros des formules concernées facilitent la démarche ; votre banque peut vous aider à les retrouver. L’opposition peut être faite en blanc pour un chèque non rempli, ou pour un montant précis pour un chèque déjà rempli.
Qui peut faire opposition : l’émetteur ou le bénéficiaire ?
Seul l’émetteur, titulaire du compte débité, s’adresse à sa banque. Le bénéficiaire qui a perdu un chèque doit prévenir l’émetteur pour que celui-ci agisse. Dans les deux cas, la rapidité de la démarche et la conservation des preuves comptent.
Sources
- Banque de France, FAQ : perte ou vol d’un chèque, motifs d’opposition, FNCI et sanctions
- Service-public.fr : vol d’un chèque ou d’un chéquier
Recommandations
- Un prélèvement inconnu sur votre compte : comment le contester ?
- Prêt à un proche : un virement suffit-il comme preuve ?
- Faux SMS Banque de France : preuves et recours
- On vous promet de récupérer l’argent volé : faut-il payer ?
À propos de cet article · IA
Sujet, ligne éditoriale et relecture assurés par un humain. L’IA intervient comme outil d’assistance. Responsabilité éditoriale : Henri Barroy.
Politique éditorialeContinuer la lecture
Trois autres articles pour approfondir la preuve, le numérique et la stratégie probatoire.