Si vous cherchez « Perceval plainte », la réponse tient en une phrase : Perceval est un téléservice de signalement des fraudes à la carte bancaire sur internet, et non un dépôt de plainte. Il vous donne un récépissé que vous pouvez remettre à votre banque pour demander le remboursement des achats que vous n’avez pas faits, sans passer par un commissariat. Dans d’autres situations (carte volée, faux site, hameçonnage), c’est bien une plainte qu’il faut déposer. À L’Art de la preuve, nous expliquons ces démarches à partir des textes et des pages officielles, pour que vous sachiez quel document produire, dans quel ordre et avec quelles pièces.
En bref
- Perceval est une plateforme de signalement des fraudes à la carte bancaire sur internet : le ministère de l’Intérieur précise qu’un signalement Perceval n’est pas une plainte officielle.
- Il faut d’abord faire opposition à la carte, être toujours en possession de celle-ci et ne pas être l’auteur des achats.
- Le récépissé Perceval se transmet à la banque, qui ne peut pas exiger un dépôt de plainte pour examiner votre demande de remboursement.
- Contestez vite : le délai est de 13 mois à compter du débit dans l’Espace économique européen, 70 jours en dehors.
- Carte volée, faux site de vente, piratage de messagerie ou hameçonnage : orientez-vous vers une plainte, sur place ou via Thésée.
Table des matières
- Perceval : à quoi sert ce service
- Signalement ou plainte : ce qui change concrètement
- Les conditions pour utiliser Perceval
- Signaler une fraude sur Perceval, pas à pas
- Le récépissé : votre pièce pour la banque
- Les délais à ne pas laisser filer
- Quand il faut porter plainte plutôt que signaler
- Se méfier des promesses de récupération
- Si Perceval ne fonctionne pas
- Un dossier de preuves prêt en cas de besoin
- FAQ
- Sources
Perceval : à quoi sert ce service
Perceval est la plateforme nationale de signalement des fraudes à la carte bancaire. Elle a été développée par la gendarmerie nationale, en partenariat avec la police nationale, à une époque où le préjudice de ces fraudes atteignait 250 millions d’euros par an, selon la préfecture de l’Aube. Son intérêt pour vous est double : vous n’avez pas à vous déplacer en brigade ou en commissariat, et vous obtenez automatiquement un récépissé à adresser à votre banque. Pour les autorités, les signalements alimentent la collecte et le recoupement du renseignement criminel à l’échelle nationale, comme le rappelle la préfecture du Calvados.
Le service est gratuit, en français, accessible 24 heures sur 24 et 7 jours sur 7. Depuis le 14 octobre 2026, la déclaration en ligne est accessible directement depuis la rubrique « Ma Sécurité » du ministère de l’Intérieur, et tout signalement commencé avant cette date sans avoir été validé doit être recommencé, d’après l’actualité de Service-Public.fr du 3 novembre 2026. Si un ancien brouillon traîne dans votre espace, il est donc inutile de le chercher : repartez de zéro.
Signalement ou plainte : ce qui change concrètement
La confusion vient du récépissé : les deux démarches en délivrent un. Pourtant, elles n’ont ni la même nature ni les mêmes effets. D’après Service-Public.fr, le signalement peut rester anonyme et ne donne aucune information sur les suites de l’affaire, alors que la plainte est l’acte par lequel la victime informe l’autorité judiciaire : elle exige votre identité et engage la démarche.
| Critère | Signalement Perceval | Plainte |
|---|---|---|
| Nature | Déclaration facultative d’une fraude à la carte | Acte qui informe l’autorité judiciaire |
| Identité | Peut rester anonyme | Identité exigée |
| Suites de l’affaire | Aucune information donnée | Suites possibles (enquête, classement) |
| Où | En ligne, 24 h/24 | Commissariat, gendarmerie, courrier au tribunal judiciaire |
| Document remis | Récépissé de signalement | Récépissé et, sur demande, copie de la plainte |
Retenez la conséquence pratique : si votre seul objectif est d’être remboursé d’achats en ligne réalisés à votre insu avec les coordonnées de votre carte, Perceval suffit généralement. Si vous voulez que l’auteur soit recherché et poursuivi, ou si votre situation sort du cadre de Perceval, c’est la plainte qui s’impose. Notre article sur les étapes, les preuves et les délais pour déposer plainte détaille cette seconde voie.
Les conditions pour utiliser Perceval
Tout le monde ne peut pas utiliser Perceval. Selon la fiche Service-Public.fr consacrée au signalement, vous devez réunir les éléments suivants :
- être une victime majeure (ou le représentant légal de la victime) ;
- avoir subi une fraude à la carte bancaire sur internet ;
- être toujours en possession de votre carte ;
- ne pas être à l’origine des achats en ligne contestés ;
- avoir déjà fait opposition à la carte auprès de votre banque.
La troisième condition est celle qui piège le plus de lecteurs. Si votre carte a été volée ou perdue, vous n’êtes pas dans le cas de Perceval : la fraude a été commise avec la carte physique, et Service-Public.fr recommande alors de porter plainte. De même, un achat réalisé par un proche utilisateur habituel de la carte ne relève pas de la fraude au sens de la définition officielle.
Faire opposition d’abord
L’opposition est un préalable. La Banque de France recommande de la faire au plus vite, auprès de votre banque ou du serveur interbancaire d’opposition au 0 892 705 705 (0,34 € la minute, ouvert 24 h/24 et 7 j/7), comme l’indique sa page sur la fraude aux moyens de paiement. Elle précise aussi, dans sa foire aux questions, que l’opposition doit être confirmée par écrit et sans délai selon les modalités prévues par votre banque. Conservez le numéro d’enregistrement de l’opposition : Perceval vous le demandera.
Signaler une fraude sur Perceval, pas à pas
Le ministère de l’Intérieur annonce environ 20 minutes pour la démarche, à condition d’avoir tout sous la main. Voici l’ordre à suivre et les points où l’on perd le plus de temps.
- Faites opposition à la carte. Sans cela, le service n’est pas accessible. Notez la date, l’heure et le numéro d’enregistrement.
- Rassemblez vos documents. Selon la fiche Service-Public.fr F47157, il faut le numéro d’enregistrement de l’opposition, le numéro de carte bancaire et les relevés bancaires. Le ministère ajoute l’IBAN. Surlignez sur les relevés chaque ligne frauduleuse avec sa date et son montant.
- Identifiez-vous. Passez par FranceConnect ou utilisez un titre d’identité. Les témoignages d’usagers évoquent parfois des blocages à cette étape : si la connexion échoue, essayez un autre navigateur ou une autre méthode d’identification avant de renoncer.
- Renseignez chaque achat. Indiquez les opérations effectuées à votre insu : date, commerçant, montant. Une omission devra être corrigée plus tard auprès de la banque, autant faire l’inventaire complet dès maintenant.
- Validez le signalement. C’est la validation qui compte : depuis le changement du 14 octobre 2026, un signalement non validé n’est pas conservé.
- Récupérez le récépissé. Un e-mail accuse réception sous quelques heures et le récépissé est disponible dans « Mes documents » de votre espace Service-Public.fr. La demande est traitée par la gendarmerie nationale et, en règle générale, dans les 7 jours suivant sa réception, avec communication de l’état du dossier par courriel et un numéro de dossier.
Téléchargez le récépissé et enregistrez-le à deux endroits. C’est la pièce que votre banque attend. Pour le reste du dossier (captures d’écran, mails de confirmation de commande, SMS reçus), notre guide sur les preuves à conserver en cas de fraude bancaire donne la liste utile et la manière de les classer.
Le récépissé : votre pièce pour la banque
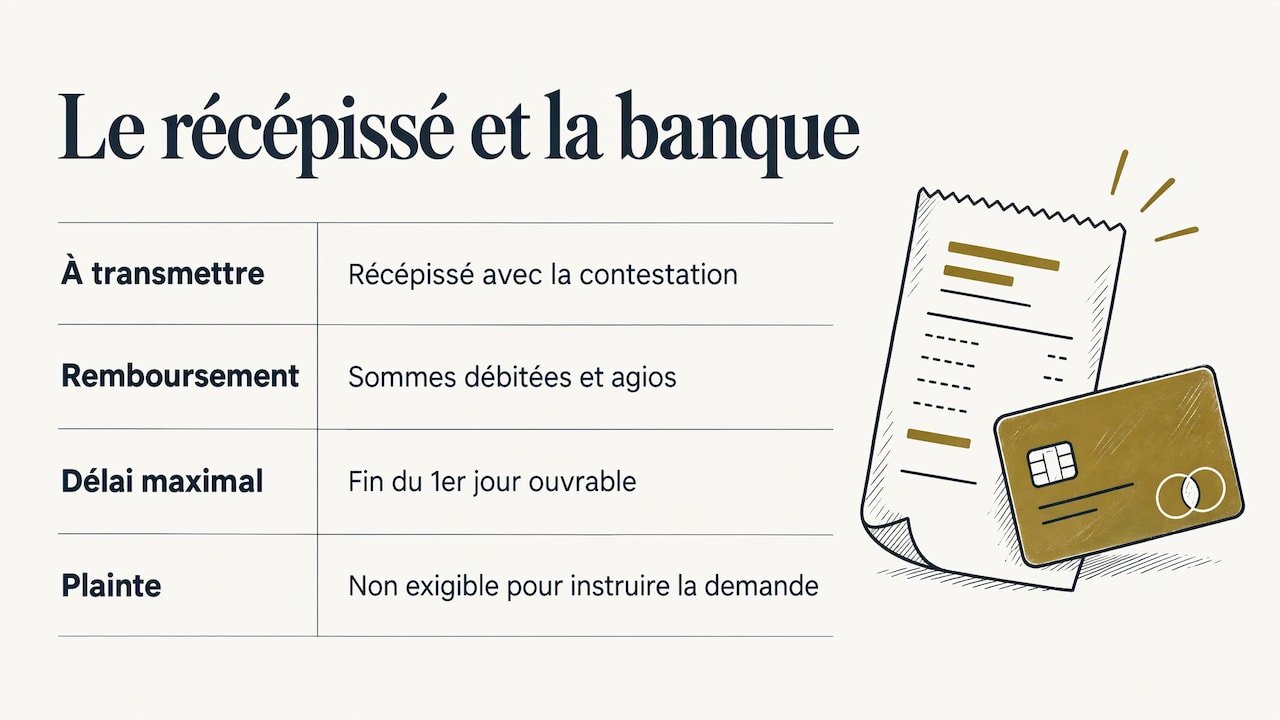
Une fois le récépissé obtenu, vous le transmettez à votre banque avec votre contestation. D’après Service-Public.fr, la banque doit alors rembourser toutes les sommes débitées ainsi que les agios, c’est-à-dire les frais d’incident de paiement, immédiatement et au plus tard à la fin du premier jour ouvrable suivant la réception de la contestation.
Un point rassure beaucoup de victimes : la banque ne peut pas exiger de plainte. La Banque de France indique qu’elle ne peut pas imposer un dépôt de plainte comme condition préalable à l’instruction de votre demande, la loi prévoyant le remboursement des opérations non autorisées sous certaines conditions (articles L.133-18 et L.133-19 du code monétaire et financier). Le ministère de l’Intérieur confirme que le dépôt d’une plainte n’est pas systématiquement nécessaire pour obtenir ce remboursement.
En pratique, si votre conseiller vous réclame « une plainte type Perceval », répondez avec le récépissé du signalement, en rappelant par écrit que la plainte n’est pas une condition de l’examen de votre demande. Gardez une trace datée de chaque échange : lettre recommandée, message sécurisé ou courriel.
Un dossier complet aide aussi
La Banque de France souligne que la transparence de la victime et la complétude du dossier permettent à la banque d’améliorer ses outils de lutte contre la fraude. Elle cite les treize recommandations de l’Observatoire de la sécurité des moyens de paiement publiées en 2023 pour améliorer les démarches de remboursement. Un dossier clair, avec relevés annotés, chronologie et récépissé, rend votre demande plus facile à instruire.
Les délais à ne pas laisser filer
Le signalement Perceval n’arrête aucun délai par lui-même : c’est la contestation auprès de la banque qui compte. Selon Service-Public.fr, un paiement frauduleux ne peut pas être remboursé s’il date de plus de 13 mois, et le délai est de 70 jours si le paiement a été effectué hors de l’Espace économique européen.
L’Institut national de la consommation apporte deux précisions utiles, dans sa page du 21 novembre 2024 :
- le délai de 13 mois court à compter du débit (article L.133-24 du code monétaire et financier) ; le délai de 70 jours peut être prolongé par contrat, sans dépasser 120 jours ;
- il s’agit d’un délai de forclusion, c’est-à-dire un délai au-delà duquel l’action n’est plus recevable, qui joue lorsque la banque a fourni les informations permettant de contester. À défaut, le délai de prescription de droit commun de 5 ans (article L.110-4 du code de commerce) reste applicable.
Pour approfondir la lecture de ces délais et la façon d’adresser une réclamation structurée à son établissement, vous pouvez consulter cette page sur les délais et réclamations bancaires. Dans tous les cas, ne comptez pas sur la limite : parcourez vos relevés chaque mois et contestez dès le premier débit suspect.
Un exemple chiffré
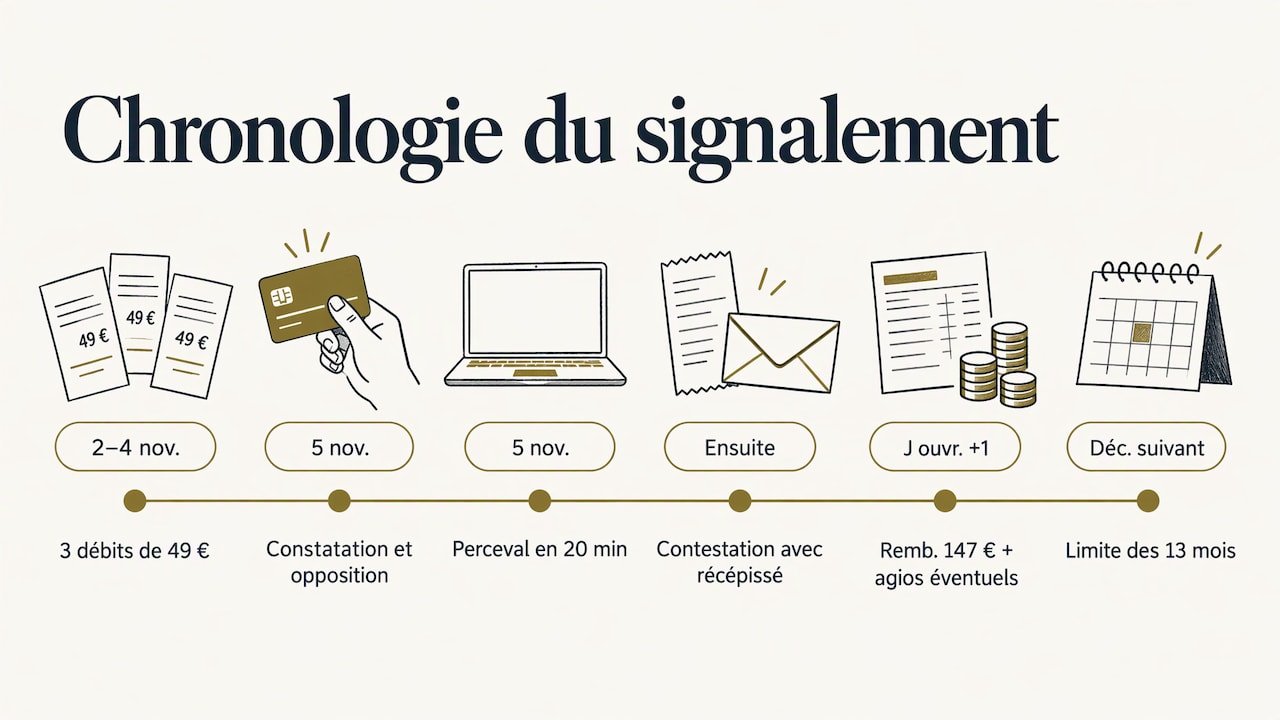
Vous constatez le 5 novembre trois prélèvements de 49 € chacun sur un site marchand que vous ne connaissez pas, débités les 2, 3 et 4 novembre. Vous faites opposition le jour même, signalez sur Perceval en vingt minutes, téléchargez le récépissé, puis écrivez à votre banque en joignant ce récépissé et vos relevés annotés. La banque doit rembourser les 147 € et les agios éventuels au plus tard à la fin du premier jour ouvrable suivant la réception de votre contestation. Le délai de 13 mois, lui, courrait jusqu’en décembre de l’année suivante : vous avez largement le temps, mais rien ne justifie d’attendre.
Quand il faut porter plainte plutôt que signaler
Perceval ne couvre qu’un cas précis. Le site Justice.fr distingue les voies : le signalement Perceval pour la fraude à la carte bancaire (carte en possession, achats en ligne non autorisés), la plainte en ligne sur Ma Sécurité pour les atteintes aux biens dont l’auteur est inconnu, et Thésée pour les arnaques sur internet.
Concrètement :
- Carte volée ou perdue : Service-Public.fr recommande de porter plainte sur place, ou à distance via internet si l’auteur est inconnu.
- Faux site de vente, piratage de messagerie, hameçonnage : plainte en ligne via Thésée, d’après la page du 3 novembre 2026.
- Fraude au virement : la Banque de France oriente vers Thésée pour les autres arnaques, notamment les virements. Notre article sur le virement frauduleux, l’authentification forte et le consentement en détaille les enjeux.
- Volonté de voir l’auteur poursuivi : une plainte engage la démarche judiciaire, quel que soit le mode de fraude.
Pour porter plainte physiquement, vous vous rendez au commissariat ou à la gendarmerie de votre choix. Selon Service-Public.fr, les officiers et agents de police judiciaire doivent recevoir la plainte même si les faits ne relèvent pas de leur zone de compétence, et vous recevez un récépissé et, sur demande, une copie de votre plainte. Vous pouvez aussi écrire au tribunal judiciaire du lieu de l’infraction ou du domicile de l’auteur. Si vous vous demandez si ces démarches en ligne sont gratuites, notre article Porter plainte en ligne : faut-il payer ? répond clairement.
Et sans preuves ?
Certains hésitent à agir faute de pièces. Une plainte reste possible : voyez porter plainte sans preuve. Mais pour une fraude à la carte, vos relevés bancaires suffisent déjà à documenter l’essentiel.
Se méfier des promesses de récupération
Après une fraude, des sites et des démarcheurs promettent de « récupérer l’argent volé » moyennant paiement. Le remboursement par la banque, lui, repose sur des droits que la loi vous reconnaît et que Perceval, gratuit, vous aide à faire valoir. Avant de verser quoi que ce soit à un intermédiaire qui vous contacte, lisez notre analyse sur les promesses de récupération d’argent volé.
Si Perceval ne fonctionne pas
Plusieurs usagers rapportent des difficultés de connexion ou des blocages, notamment à l’étape d’identification. Voici l’ordre des réflexes :
- Vérifiez que vous remplissez les cinq conditions listées plus haut, en particulier la possession de la carte et l’opposition préalable.
- Essayez une autre méthode d’identification (FranceConnect ou titre d’identité) puis un autre navigateur.
- Si votre signalement avait été commencé avant le 14 octobre 2026 et jamais validé, refaites-le entièrement.
- Si le service reste inaccessible, contestez directement auprès de votre banque : sans récépissé, vous gardez vos droits au remboursement, la plainte n’étant pas une condition préalable selon la Banque de France.
- Si votre situation sort du cadre de Perceval, déposez plainte en commissariat, en gendarmerie ou via Thésée.
Un dossier de preuves prêt en cas de besoin
L’Art de la preuve propose des articles pratiques, des guides, des outils numériques et un assistant IA, Henri, pour vous aider à comprendre les démarches et préparer vos pièces. Pour une fraude à la carte, le réflexe est de réunir dès le départ relevés, captures d’écran, échanges avec la banque et récépissés. Notre guide pour préparer un dossier de preuves pour son avocat montre comment classer ces pièces, que vous deviez ensuite saisir un conseil ou simplement défendre votre demande auprès de votre banque. Vous trouverez aussi nos ressources sur la page Outils de L’Art de la preuve.
Si votre cas comporte une difficulté particulière (somme importante, refus persistant de la banque, auteur identifié), c’est un avocat qu’il faut consulter : nos contenus vous aident à arriver préparé à ce rendez-vous.
FAQ
Perceval vaut-il dépôt de plainte ?
Non. Le ministère de l’Intérieur indique qu’un signalement Perceval n’est pas une plainte officielle. Il génère un récépissé que vous transmettez à votre banque pour obtenir un remboursement, mais il ne déclenche pas la même démarche qu’une plainte déposée auprès d’un commissariat, d’une gendarmerie ou du tribunal judiciaire.
Faut-il porter plainte pour être remboursé par sa banque ?
Non, pas obligatoirement. La Banque de France précise que la banque ne peut pas exiger un dépôt de plainte comme préalable à l’instruction de votre demande. Le récépissé Perceval suffit généralement pour étayer votre contestation, que vous devez adresser dans le délai de 13 mois (70 jours hors Espace économique européen).
Combien de temps prend le traitement d’un signalement ?
La démarche en ligne dure environ 20 minutes. Un e-mail accuse réception sous quelques heures et le récépissé apparaît dans votre espace Service-Public.fr. La déclaration est traitée en règle générale dans les 7 jours suivant sa réception par la gendarmerie nationale.
Que faire si ma carte a été volée ?
Faites opposition immédiatement puis portez plainte, sur place ou à distance si l’auteur est inconnu. Perceval est réservé aux cas où vous avez toujours votre carte et où ses coordonnées ont servi à des achats en ligne que vous n’avez pas faits.
Comment porter plainte pour un faux site de vente ou un hameçonnage ?
Utilisez Thésée, le dispositif de plainte en ligne pour les arnaques sur internet, accessible via Service-Public.fr. Vous pouvez aussi vous rendre au commissariat ou à la gendarmerie de votre choix, qui est tenu d’enregistrer votre plainte.
Sources
- Fraude à la carte bancaire : signaler en ligne, Ma Sécurité (ministère de l’Intérieur)
- Signalement des fraudes à la carte bancaire, préfecture de l’Aube
- Fraudes à la carte bancaire, préfecture du Calvados
- Plateforme Perceval : que faire si vous êtes victime, Service-Public.fr
- Fraude à la carte bancaire, Service-Public.fr
- Signaler une fraude à la carte bancaire (Perceval), Service-Public.fr
- Fraude sur internet, Service-Public.fr
- Porter plainte, Service-Public.fr
- Fraude aux moyens de paiement, Banque de France
- Aide et FAQ, Banque de France
- Comment contester une opération de paiement par carte bancaire, INC
- Porter plainte, Justice.fr
Recommandations
- Porter plainte sans preuve : est-ce possible ?
- Signalement IGPN : est-ce un dépôt de plainte ?
- La gendarmerie peut-elle refuser ma plainte ?
- Porter plainte en ligne : faut-il payer ?
À propos de cet article · IA
Sujet, ligne éditoriale et relecture assurés par un humain. L’IA intervient comme outil d’assistance. Responsabilité éditoriale : Henri Barroy.
Politique éditorialeContinuer la lecture
Trois autres articles pour approfondir la preuve, le numérique et la stratégie probatoire.