Réponse courte. Oui : même si vous êtes auto-entrepreneur en franchise de TVA, même si vous ne déduisez pas vos frais et même si vous ne recevez aujourd’hui aucune facture professionnelle, vous devez être en mesure de recevoir les factures électroniques B2B de vos fournisseurs par une plateforme agréée depuis le 1er septembre 2026.
Le délai du 1er septembre 2027 concerne l’émission des factures électroniques B2B par les micro-entreprises, TPE et PME. Il ne permet pas d’attendre pour la réception.
Article vérifié le 1er septembre 2026, jour d’entrée en vigueur de la première étape de la réforme. Les offres commerciales citées peuvent évoluer : contrôlez toujours le tarif et l’immatriculation avant de choisir.
Dans ce guide
La légende urbaine : « je ne facture électroniquement qu’en 2027, donc je peux attendre »
Cette phrase mélange deux obligations différentes. Pour une micro-entreprise, le calendrier est simple :
| Date | Ce que doit faire l’auto-entrepreneur | Ce qui peut encore attendre |
|---|---|---|
| 1er septembre 2026 | Choisir une plateforme agréée — directement ou par l’intermédiaire d’un logiciel, d’un expert-comptable ou d’une banque — afin de pouvoir recevoir les factures électroniques. | L’obligation générale d’émettre ses propres factures B2B sous ce format. |
| 1er septembre 2027 | Émettre les factures électroniques destinées aux entreprises françaises concernées et transmettre les données requises pour les autres opérations selon les règles applicables. | Rien sur la réception : elle devait déjà être prête depuis un an. |
La DGFiP l’écrit expressément : la réforme vise les assujettis à la TVA, qu’ils soient redevables ou non. Un micro-entrepreneur bénéficiant de la franchise en base est un assujetti non redevable. Il reste donc dans le champ de la réforme au moins pour la réception.
Le fait de ne pas récupérer la TVA, de ne pas comptabiliser les achats « au réel » ou de bénéficier d’un abattement forfaitaire ne change pas ce statut. Ce sont des questions de calcul de l’impôt et de régime comptable ; l’obligation de disposer d’un canal de réception est une autre question.
Le bon test n’est pas : « ai-je beaucoup de frais ? » ou « vais-je récupérer la TVA ? » Le bon test est : « suis-je une personne exerçant habituellement une activité économique indépendante et assujettie à la TVA, même sans en être redevable ? » Pour la grande majorité des auto-entrepreneurs, la réponse est oui.
Pourquoi être prêt si la boîte de réception risque de rester vide ?
Parce que la réforme organise un réseau d’adressage — autrement dit une boîte aux lettres numérique professionnelle —, pas un simple logiciel facultatif. Lorsqu’une grande entreprise ou une entreprise de taille intermédiaire émet une facture électronique, sa plateforme doit savoir vers quelle plateforme du client l’acheminer. L’annuaire central relie l’identité de l’entreprise destinataire à son adresse de facturation électronique.
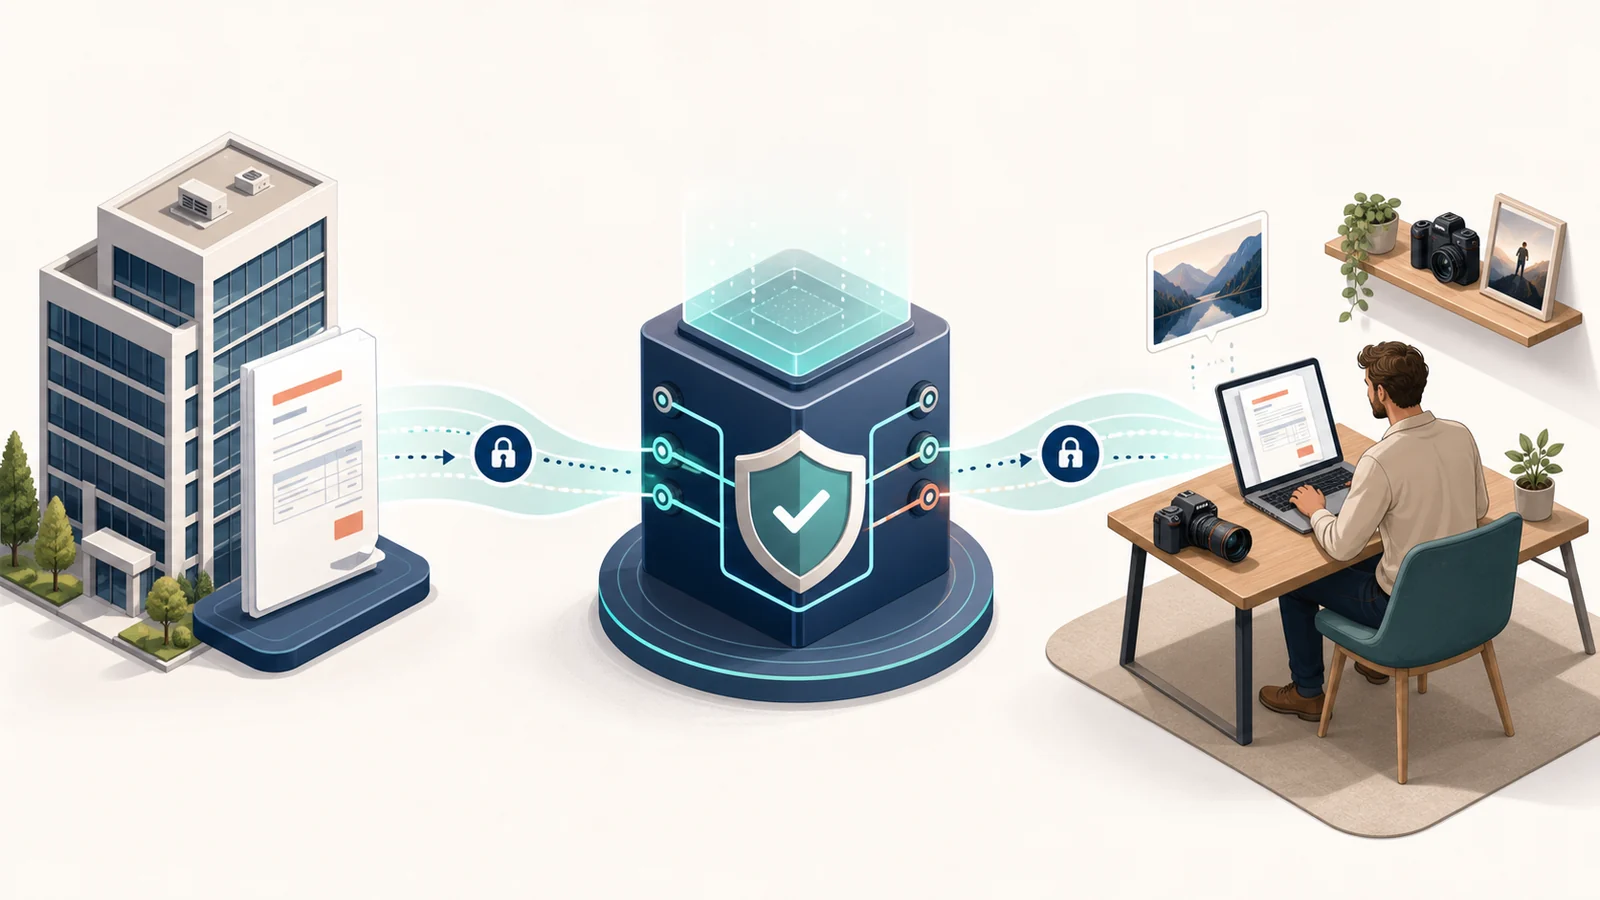
Le circuit peut se résumer en quatre étapes :
- le fournisseur établit une facture dans un format électronique structuré, par exemple Factur-X, UBL ou CII ;
- sa plateforme agréée identifie le client et recherche son adresse dans l’annuaire ;
- la facture est transmise à la plateforme agréée choisie par le client ;
- les données prévues par la réglementation — identité du fournisseur et du client, montants, TVA lorsqu’elle existe, statuts — suivent le circuit fiscal prévu.
C’est pourquoi l’absence d’achats habituels ne crée pas une exemption. Une obligation d’être joignable ne disparaît pas parce que personne ne vous a encore écrit. Le volume peut être nul ; le canal doit néanmoins être désigné.
Le croisement des données : ce que l’on peut dire sans fantasmer un « contrôle instantané »
La réforme vise notamment à améliorer la lutte contre la fraude à la TVA, à faciliter à terme le préremplissage des déclarations et à mieux connaître l’activité économique. Les plateformes transmettent à l’administration les données prévues par les textes. Le fournisseur et le destinataire sont donc identifiés dans le circuit.
En revanche, il serait excessif d’affirmer que chaque auto-entrepreneur absent de l’annuaire fera automatiquement l’objet d’une sanction immédiate. Le texte sur l’absence de plateforme prévoit d’abord une mise en demeure avec un délai de trois mois, et le gouvernement a annoncé une période de tolérance pendant la phase de démarrage. L’obligation existe ; son contrôle ne doit pas être inventé.
Photographe auto-entrepreneur : l’exemple qui entretient la confusion
Un photographe peut travailler presque uniquement pour des particuliers, acheter peu de matériel, conserver longtemps ses boîtiers et ne pas récupérer la TVA. Il peut donc se dire : « je n’ai pas de factures fournisseurs utiles à déclarer, cette réforme ne me concerne pas ».
Le raisonnement est faux pour trois raisons :
- une dépense non déductible reste une opération réelle : la possibilité de passer un achat en frais n’est pas le critère de la facturation électronique ;
- la franchise en base ne supprime pas l’assujettissement : elle dispense de collecter et de reverser la TVA dans les limites du régime, mais elle ne transforme pas l’activité professionnelle en activité non économique ;
- un fournisseur peut changer son mode d’émission : énergie, téléphonie, location d’un studio, impression, laboratoire, achat de matériel ou sous-traitance peuvent produire une facture électronique adressée au SIREN du photographe.
Si le photographe travaille pour des particuliers, ses ventes ne deviennent pas pour autant des factures électroniques B2B adressées aux clients. À partir de 2027, les données de ces opérations pourront relever de l’e-reporting selon les règles applicables. S’il facture une entreprise française, la facture B2B devra, elle, passer par le circuit électronique à l’échéance d’émission.
La checklist de dix minutes
- Vérifier si le logiciel de facturation, la banque ou l’expert-comptable utilisé propose déjà une plateforme agréée ou une connexion à l’une d’elles.
- Contrôler le nom exact de l’opérateur dans la liste officielle de la DGFiP.
- Comparer le prix de la simple conformité avec le prix des services supplémentaires.
- Créer le compte et signer le mandat ou la désignation demandée par la plateforme.
- Vérifier que le bon SIREN et, si nécessaire, le bon SIRET sont rattachés.
- Activer l’authentification à deux facteurs.
- Conserver la confirmation de désignation et noter le nom de la plateforme.
- Tester l’accès à la boîte de réception et les notifications.
Comment choisir sans payer pour des fonctions inutiles ?
La DGFiP immatricule les opérateurs mais ne recommande pas une marque. Pour une micro-entreprise qui veut d’abord assurer la réception, cinq critères suffisent :
- immatriculation officielle : le nom commercial figure dans la liste mise à jour par la DGFiP ;
- gratuité réellement suffisante : réception, émission future et e-reporting sont-ils inclus, ou seulement l’accès au compte ?
- compatibilité : peut-on garder son logiciel actuel, travailler avec son comptable et exporter facilement les documents ?
- simplicité et sécurité : double authentification, notifications, récupération du compte, support et portabilité ;
- absence d’enfermement : le changement de plateforme est possible ; vérifiez tout de même les modalités d’export et de conservation.
Un compte bancaire professionnel payant, une tenue comptable complète ou des relances automatiques peuvent être utiles, mais ils ne sont pas automatiquement nécessaires pour respecter l’obligation de réception. Ne confondez pas le service réglementaire avec l’ensemble du produit commercial.
Six plateformes agréées et gratuites à comparer pour une micro-entreprise
Les six noms ci-dessous figurent dans la liste des opérateurs publiée par la DGFiP. Le prix indiqué est celui affiché par l’opérateur au 1er septembre 2026 pour l’offre décrite. Ce tableau n’est ni un classement ni une recommandation de l’État.
| Plateforme | Offre pertinente | Point à vérifier | Signal de visibilité |
|---|---|---|---|
| Abby | 0 € : l’opérateur annonce réception, émission, e-reporting et activation de la plateforme dans son forfait Basique gratuit. | Certaines fonctions de gestion classiques — envoi par courriel, relances, déclarations — dépendent d’offres payantes. | Solution explicitement conçue pour les auto-entrepreneurs ; Abby revendique plus de 100 000 indépendants et apparaît dans plusieurs discussions de forums consultées. |
| Indy | 0 € : Indy annonce l’émission et la réception électroniques sans limite dans son module de facturation gratuit. | Les services de déclarations fiscales et de comptabilité avancée relèvent de formules distinctes. | Indy revendique désormais plus de 500 000 indépendants et revient fréquemment dans les échanges de forums sur les offres gratuites. |
| Tiime | 0 € : réception, émission et fonctions réglementaires annoncées gratuites, sans frais cachés. | Le compte professionnel, la comptabilité et certaines fonctions de pilotage sont des produits séparés. | Tiime est souvent cité avec Abby et Indy dans les discussions en ligne ; l’opérateur affiche plusieurs milliers d’avis sur les boutiques d’applications. |
| Dougs Facturation gratuite | 0 €, sans limite de volume et sans obligation d’achat selon l’offre affichée. | L’accompagnement d’expert-comptable est un autre service : vérifier ce qui est inclus dans le seul compte gratuit. | Dougs revendique plus de 49 000 entrepreneurs et son offre gratuite est citée dans des échanges de petites structures. |
| Qonto | 0 € pour la facturation électronique, annoncée gratuite et sans limite, avec ou sans compte professionnel payant. | Ne pas souscrire par confusion à une offre bancaire si le besoin porte uniquement sur la plateforme de facturation. | Marque très visible auprès des indépendants et TPE ; l’intérêt pratique ici tient surtout à la possibilité annoncée de l’utiliser sans compte pro. |
| Pennylane | 0 € pour les micro-entreprises : un utilisateur, jusqu’à 1 200 factures par an. | L’offre gratuite est réservée au régime micro ; vérifier la limite annuelle et les besoins de collaboration comptable. | Forte présence dans l’écosystème des experts-comptables ; Pennylane revendique un million d’entreprises utilisatrices. |
Prudence sur la « popularité » : les chiffres d’utilisateurs, notes et promesses ci-dessus proviennent des opérateurs. Les mentions de forums signalent une visibilité, pas une qualité démontrée. Les discussions MoneyVox, Reddit ou Hardware.fr peuvent aider à repérer les difficultés d’inscription, mais elles ne remplacent ni la liste de la DGFiP ni les conditions contractuelles.
Tolérance jusqu’à la fin de 2026 : ce n’est pas un report
Le ministère de l’Économie a annoncé que, pendant la phase de démarrage, les entreprises rencontrant des difficultés ne feraient pas l’objet de sanctions et que cette période d’écoute et de tolérance couvrirait la fin de l’année 2026.
Cette annonce doit être comprise correctement :
- l’obligation est bien entrée en vigueur le 1er septembre 2026 ;
- la tolérance accompagne les difficultés réelles de mise en œuvre ;
- elle n’efface pas la démarche à accomplir et ne transforme pas 2027 en nouvelle date de réception.
L’article 1737, IV bis, du Code général des impôts prévoit, pour l’absence de recours à une plateforme agréée de réception, une première mise en demeure laissant trois mois pour se conformer. Si le manquement persiste, une amende de 500 € peut être appliquée, suivie d’une nouvelle mise en demeure. La persistance peut ensuite entraîner une amende de 1 000 €, renouvelable après chaque nouvelle période de trois mois et mise en demeure infructueuse.
Autrement dit : ni panique ni attentisme. Une plateforme gratuite peut suffire, l’inscription prend généralement peu de temps, et la preuve de la démarche est facile à conserver.
Quels documents conserver ?
- la confirmation de désignation de la plateforme et le mandat signé ;
- le SIREN ou SIRET enregistré et l’adresse de facturation attribuée ;
- les notifications de mise à jour de l’annuaire ;
- les factures dans leur format d’origine, pas seulement une impression ou une capture ;
- les statuts de transmission, de réception, de rejet et de paiement utiles ;
- les exports réalisés avant un changement de plateforme.
Une facture électronique est aussi une pièce numérique. En cas de litige, conservez le fichier reçu, son contexte et les statuts associés. La méthode est proche de celle exposée dans notre guide sur la conservation des preuves numériques : une capture lisible aide, mais l’original et la chronologie sont plus solides. Pour comprendre la fonction d’une facture dans un dossier, voir aussi qui doit prouver quoi et notre méthode pour préparer un dossier de preuves lisible.
Questions fréquentes sur la facturation électronique des auto-entrepreneurs
Je ne reçois aucune facture professionnelle : dois-je quand même choisir une plateforme ?
Oui, si votre activité entre dans le champ de la réforme. Le texte impose le recours à une plateforme agréée pour la réception ; il ne prévoit pas d’exception fondée sur un volume nul de factures. La plateforme vous rend adressable si un fournisseur doit vous envoyer une facture électronique.
Je suis en franchise en base de TVA : suis-je concerné ?
Oui. La DGFiP précise qu’un franchisé en base est un assujetti à la TVA non redevable. Le fait de ne pas facturer la TVA ne vous exclut donc pas de la réforme.
Puis-je réellement attendre septembre 2027 ?
Seulement pour l’obligation générale d’émettre les factures électroniques de votre micro-entreprise. Pour les recevoir, la date est le 1er septembre 2026.
Un PDF envoyé par courriel est-il une facture électronique conforme ?
Non, pas au sens de la réforme. Une facture conforme contient des données structurées et transite par une plateforme agréée. Un simple PDF joint à un courriel ne remplit pas, à lui seul, ces conditions.
Dois-je déclarer moi-même ma plateforme sur impots.gouv.fr ?
En pratique, la plateforme choisie recueille votre mandat ou votre désignation puis met à jour l’annuaire. Vérifiez le SIREN rattaché et conservez la confirmation. Si vous passez par votre logiciel, votre banque ou votre expert-comptable, demandez le nom exact de la plateforme agréée utilisée derrière leur interface.
Une plateforme gratuite suffit-elle ?
Oui si elle est officiellement agréée et si son offre gratuite couvre réellement la réception, l’émission future et les transmissions dont vous aurez besoin. Les fonctions de banque, de comptabilité complète ou de relance peuvent rester facultatives.
Puis-je changer de plateforme plus tard ?
Oui. Avant de changer, exportez les documents et vérifiez la portabilité de l’adresse, la date d’effet et les services conservés temporairement par l’ancienne plateforme.
Je ne facture que des particuliers : que se passera-t-il en 2027 ?
Vos clients particuliers ne recevront pas une facture B2B par ce circuit. En revanche, les données des transactions concernées pourront relever de l’e-reporting. Choisissez une plateforme capable de gérer votre situation B2C sans vous imposer un outil disproportionné.
Comment vérifier que ma plateforme est réellement agréée ?
Utilisez la liste officielle publiée et mise à jour sur impots.gouv.fr. Un logiciel peut être une « solution compatible » sans être lui-même une plateforme agréée : il doit alors être raccordé à une plateforme agréée pour assurer le transport réglementaire.
Sources principales
- Ministère de l’Économie — Facturation électronique entre entreprises : coup d’envoi de la réforme, 1er septembre 2026.
- DGFiP — Franchisé en base, micro-entrepreneur ou auto-entrepreneur : suis-je concerné ?, mise à jour du 16 janvier 2026.
- DGFiP — Je découvre la facturation électronique.
- DGFiP — Liste des plateformes agréées, mise à jour du 19 août 2026.
- Légifrance — article 289 bis du Code général des impôts.
- Légifrance — article 1737 du Code général des impôts, notamment le IV bis.
- AIFE — Facturation électronique interentreprises et annuaire.
Sources des offres et signaux de visibilité
Pages tarifaires ou d’aide officielles d’Abby, Indy, Tiime, Dougs, Qonto et Pennylane consultées le 1er septembre 2026 ; discussions publiques MoneyVox, Reddit et Hardware.fr utilisées uniquement comme signaux de questions et de notoriété, jamais comme sources juridiques. Aucun lien de ce tableau n’est affilié.
À propos de cet article · IA
Sujet, ligne éditoriale et relecture assurés par un humain. L’IA intervient comme outil d’assistance. Responsabilité éditoriale : Henri Barroy.
Politique éditorialeContinuer la lecture
Trois autres articles pour approfondir la preuve, le numérique et la stratégie probatoire.